1661582 粉丝
另外,现在多空OPN都是极低的性价比,
多:项目方把项目卖你了(猴年马月让你apr负的)
空:20M的壳子万一被庄捡走了(猴年马月突然开拉)
不碰才是正解。
1661582 粉丝
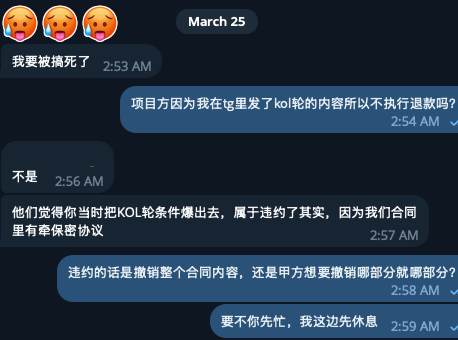
不过我还是比较好讲话的,这是三月份最后一次跟agency对话,之后无退款,无解锁,我也没再提过这事,维权是必不可能的,这里只凭实力讲话,能砸能掏,猪飞上树都是你的本事,只是别把所有人当成傻逼 https://twitter.com/hongkongdoll/status/2106974836975435873/photo/1
1661582 粉丝
我应该是第一个被OPN不解锁不退款的人?
因为之前在我TG实话频道吐槽了项目方反撸,说我是KOL轮且也多个子账号被反撸了,总体还是亏的,不是广子,有些人喷我喷得很冤枉。然后就被通知不解锁不退款了。
不过我懒得维权,tg里也没多说,也懒得跟agency废话。
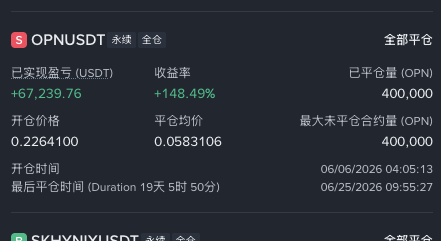
OPN最后一次拉高时,我监控到了链上突然出现连续几笔总额接近10M枚的大额转账,抢着流动性还OK的时候开了几单,不过也是赌项目方继续不当人。
PS,讲个好笑的,这创始人在tg群里说正在回购的时间点正好是OPN在搞交易赛的时候,一天几亿u现货交易量的时候回购,哈哈😂
1661582 粉丝
上次 Pendle 写最新路线图的时候提过,RWA 是接下来三个重点方向之一。现在 Pendle 的 RWA 相关产品 TVL 已经超过 10 亿美元。
目前覆盖的资产有国债、基建、美股、优先股、私募信贷、保险、大宗商品,还有各种对冲策略产品。
按目前的 TVL 大小排序,国债和优先股是其中规模比较大比较热门的两个方向,也刚好都是我自己有持仓的赛道。
RWA 产生收益,产生收益的过程继续被交易和组合,这个模型极度契合Pendle。随着更多 RWA 上链,Pendle 能接入的 Yield Source 也会越来越多。10 亿美元应该只是这一轮 Pendle RWA 扩张的开始。
1661582 粉丝
中文: 把你的BNB HODL
1661582 粉丝
1661582 粉丝
这个问题跟我下一篇要发的文章相关,看看跟我预测的有没有出入😏
1661582 粉丝
今年一月我跟朋友说会让账号休息到币圈熊市结束,等熊牛相交我会开始搞流量,把去年写好的几篇有意思的文章发出来。最近测试了几篇的流量,把一些刚进圈或者不了解币圈的朋友都炸出来讨论了,可见已然不见熊了。
这是我这轮牛市的第一个问题:我(刀哥)是玩偶姐姐视频里的女的还是男的?
1661582 粉丝
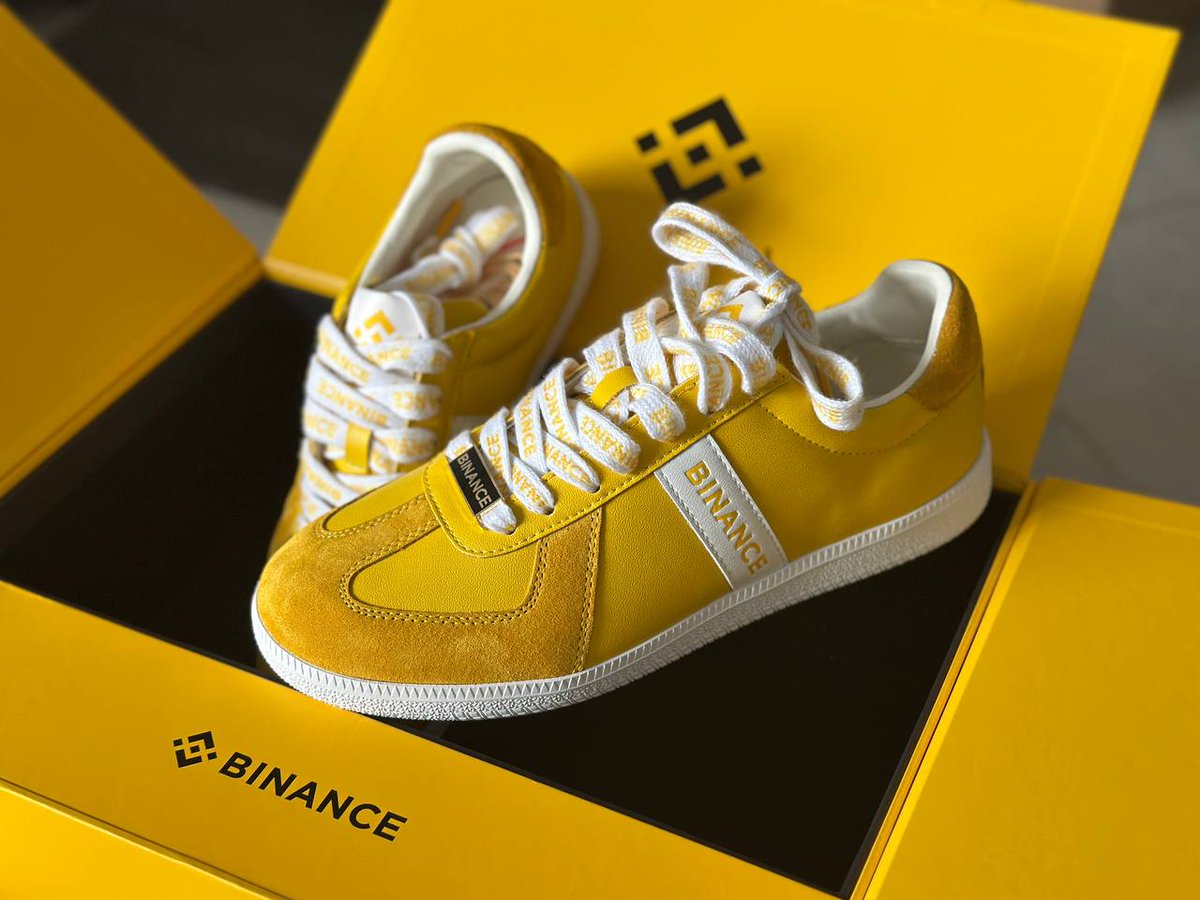
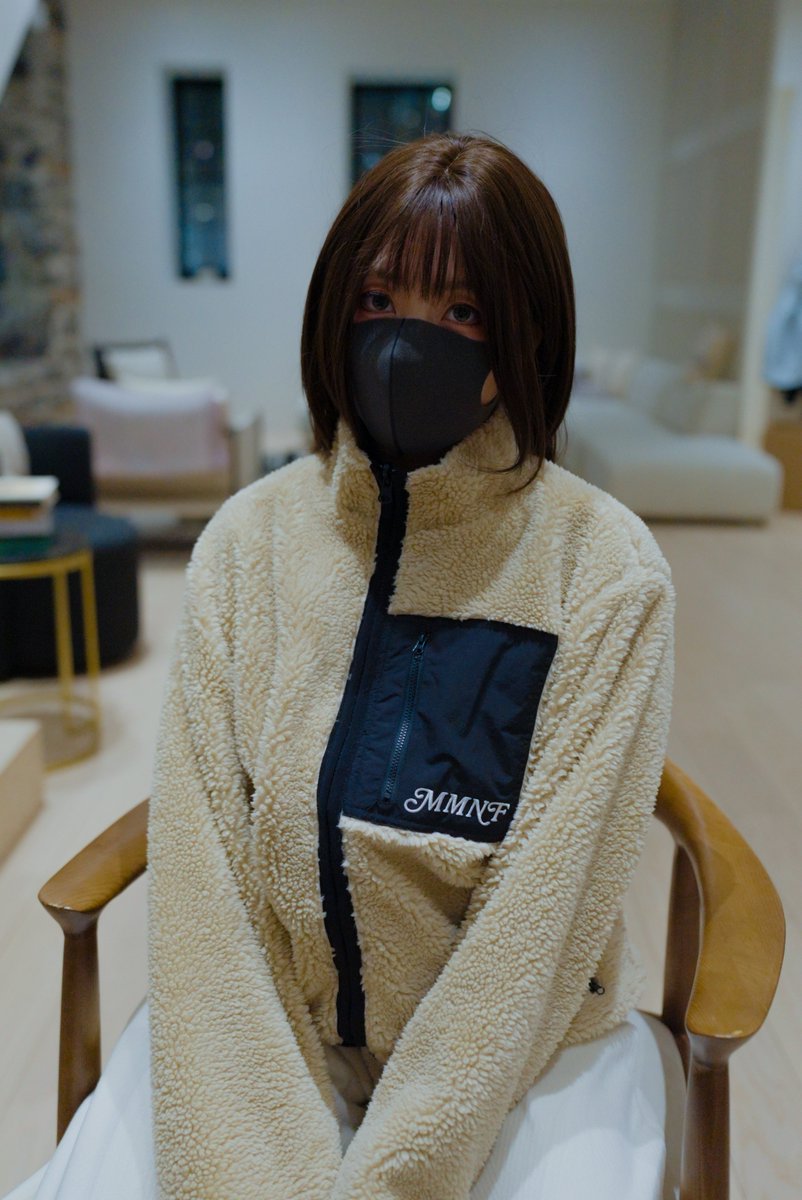
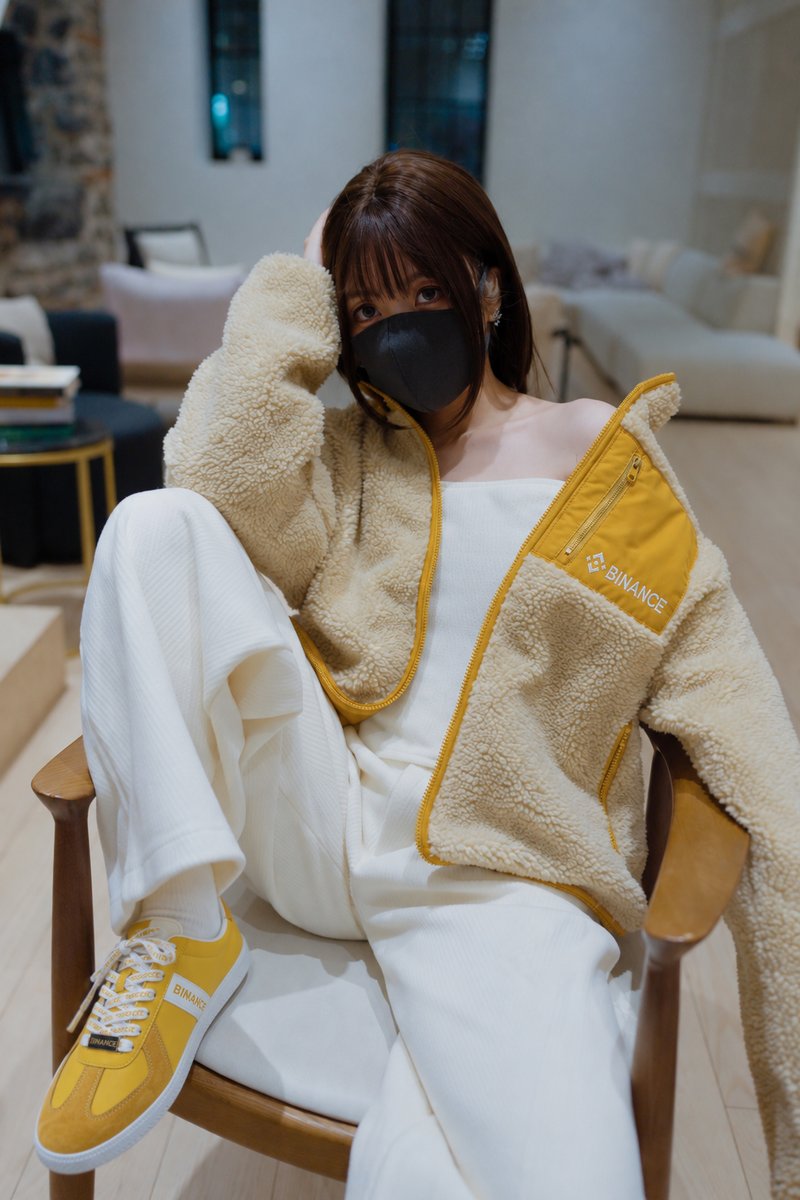
备注:外套是通过我自己的联名牌子p的,没有这款哈,主要是为了搭配整体色调一致和谐一些。中秋周边就左边的鞋子。强烈建议天冷了可以来个暖色系的周边,泰迪摇粒绒搭配币安黄还挺搭的🤗 https://twitter.com/hongkongdoll/status/2103491898023219675/photo/1
1661582 粉丝
1661582 粉丝
有Yield的地方,就有Pendle
看完新路线图,接下来 Pendle + Boros 还会继续重点吃三个最大的币圈增量:稳定币、RWA、Perps。Pendle V2 负责链上资产Yield交易,Boros 再把perps的 funding rate 也拉进来交易
稳定币继续扩张,RWA继续上链,Perps逐渐变成各种资产的 24/7 市场,对 Pendle 来说都会变成新的 Yield,可延展的市场在无限扩张
拿好你的Pendle 😊
1661582 粉丝
1661582 粉丝
1661582 粉丝
最近@boros_fi 又对套利工具进行了更新,想写一写关于使用boros做到年化20%+的中性套利。
跨所的中性资金费套利,主要是捕捉两个所之间同一标的的费率差距,用中性的敞口达到收租的目的。以前的问题主要集中在执行麻烦,需要管四条腿,监控各种数据,而boros一直在简化用户需要的操作。
现在在boros上基本可以直接看:
哪些市场有 spread,
仓位有没有完整对冲,
扣掉融资和费用后的实际年化,
对应的清算价格。
同时可以使用boros开源脚本多空开仓一步到位。
另外,分享一个最近看到的boros上的案例:
0.65M 实际投入资本,最终年化 21.8% APR。
具体的流程是:
先在 Boros 找同标的在不同交易所之间的费率差
当时最大的一组 ETH
Hyperliquid ETH YU:7.57%
Gate ETH YU:4.63%
然后分四条腿执行,Boros 的开源工具搭配 CrossEx 可以把这套流程进一步自动化:
1. Boros Short $4.65M Hyperliquid ETH YU
锁定约 7.57% 的固定 Funding 收益,同时支 Hyperliquid 实际产生的浮动 Funding。
2. Hyperliquid Short ETH Perp 收取实际浮动 Funding,与 Boros Short YU 支付的浮动 Funding 对冲。
3. Boros Long $4.37M Gate ETH YU 锁定约 4.63% 的固定 Funding 成本,同时收取 Gate 实际产生的浮动 Funding。
4. Gate Long ETH Perp 支付实际浮动 Funding,Boros Long YU 收取的浮动 Funding对冲,同时和 Hyperliquid 的 ETH 空单一起对冲价格敞口。
这样 Hyperliquid 一侧最终锁定约 7.57% 的固定资金费收益,Gate 一侧锁定约 4.63% 的固定 Funding 成本,中间大约 2.94% 的资金费差被固定下来。对应的浮动资金费基本互相抵消,ETH 的方向风险也通过一多一空对冲掉。
之后再用同样的方法,在 Hyperliquid、Gate、Binance 之间继续寻找最大的资金费差,这个案例一共搭了 9 条腿。再配合 CrossEx 提高保证金效率和资金利用率,最终用约 65.8 万 U 的资本,建立了约 $13.7M 名义仓位,97% 对冲。年化资金费差收益约 $168K,扣除约 $25K 年化费用以后,最终净 APR 约 21.8%。
1661582 粉丝
我从2月开始质押 @zama,到现在也半年多了,一直有在关注团队的进展。6月Zama推出 cUSDC 金库,开始做隐私 DeFi。当时还只有一个 Vault,现在已经扩展到十几个 Vault,TVL 也从 0 做到了 40M。可以看到,Zama 隐私协议在 DeFi 里的应用越来越多,也有越来越多机构通过Zama直接在已有的平台和策略上满足隐私需求。
这次他们又上线了Zama隐私兑换,要做swap,兑换时可以在链上隐藏交易量和交易意图。加入swap之后,Zama支持了发送、存入、赚收益、兑换,DeFi 里几个核心环节都开始支持隐私化。有隐私需求的大佬可以试试Zama的隐私兑换: https://app.zama.org/
1661582 粉丝
哦对,套利时记得参与叠加bn最新的交易赛,包括bstocks,tradfi合约(还有加密货币现货和合约),一共四个大类的奖金池大概4M,有一些中性的策略叠加上也能把apr推高。
交易赛活动链接:https://www.binance.com/zh-CN/support/announcement/detail/ba0b084e46f04f8ebcfcf2e3429de5a4
1661582 粉丝
现在想起来同时开合约的好处是资金利用爆炸,能n倍杠杆做 多/空 价差,爆仓的可能性在低倍时比较小,不用移动资金救单腿,唯一的缺点是资金费消耗大。
1661582 粉丝
好久不见! 前两周基本都是做LP和套利,没怎么上推特,上周 $SKHY 历史新高,和 $SKHYNIX 差价又来到了历史高位40%+,当天早上我在42%多的差价位置陆续开了1.5M的赌差价缩小的仓位,本来是应该是合约空美力士,券商多海力士,少一点持仓成本,但因为时差,在高点没办法同时在已经休市了的韩股开仓,我直接是在bn合约同时开多空(现在bn是真的太方便)
同时在bn开双腿合约,我一开始担心很多人这么套会拉高费率,从而吃掉很多利润,但当时美国的早上差价已经是相对历史高位了,我不想错过这个机会,最后还是开了平常三分之一左右的套利仓位,以防不测,如果费率受不了就在亚洲交易时间移仓,实际上,相对利润来说这几天bn的费率消耗并不大,整体目前小赚2%,希望差价能有机会回低位20%+,狠狠吃一波,不过如果差价继续拉大突破历史高位就继续开仓,苟到市场冷却(配图为空腿仓位)
另外在bn套利时减少消耗一般是叠加几个东西,v6体验,加参与交易赛,再叠加usd1的年化(注意大仓位使用usd1做保证金需要同时加其他稳定币进账户防止usd1突发脱锚引发爆仓),中等仓位一般可以把手续费和费率降到接近0消耗。
下一篇写一些前两个月挖矿卖成ETH然后RH做ETH的LP以及其他的中性套利。

1661582 粉丝
Tradefi做了LP有合约对冲需要的可以通过BN活动参与下交易赛再去交易合约,一般脚本随便打一打都能打到前100,再结合BN的V6体验apr能更高
之前套利时大大小小的交易赛我都参与了,可惜的是我这个月才发现很多交易赛奖励是发的券,不是自动发钱,不用就过期了,前面有四个五个券没用导致损失几千u😂 https://twitter.com/hongkongdoll/status/2094015548531302742/photo/1

1661582 粉丝
这几天给bstocks做LP的apr又起来了
昨天NVDAB 可以做到日入接近1%
虽然容量小了点但也挺爽了
几个比较稳定的票的池子我都占了10%
每天收收菜 https://twitter.com/hongkongdoll/status/2093302619905360109/photo/1

1661582 粉丝
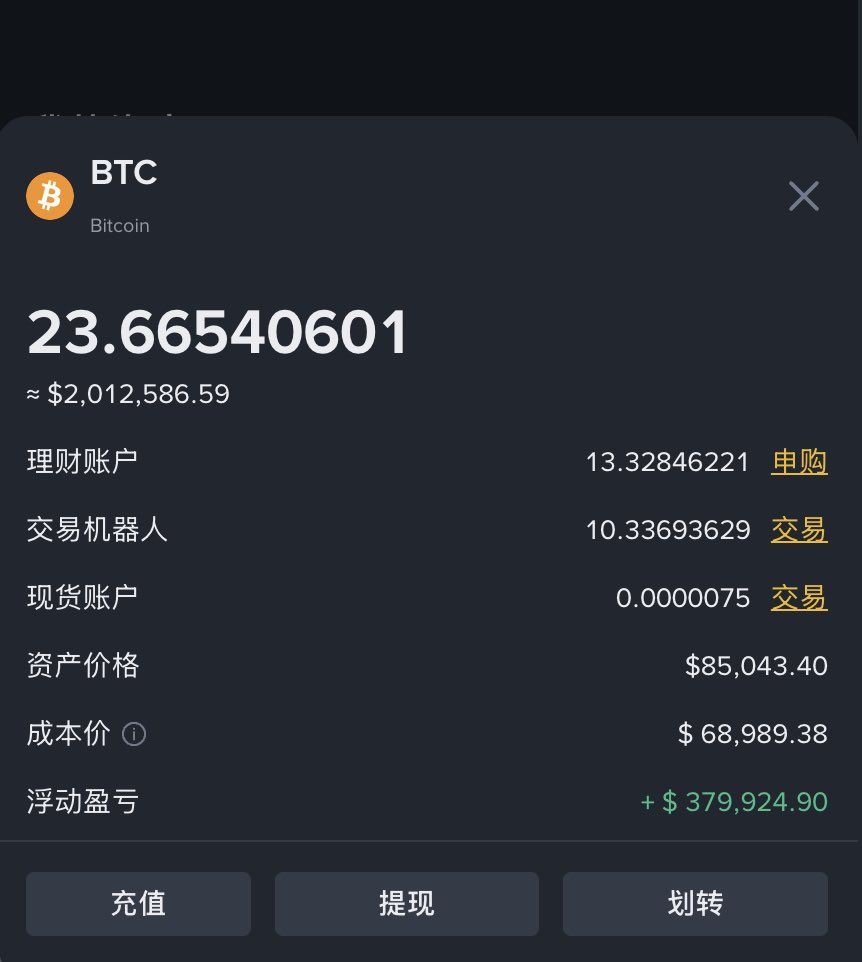
强烈建议大家使用Claude通过各交易所API只读自己的资产,有什么财务重大决定的时候随时能分析自己的财产状况,关键时候很有用。😂
1661582 粉丝
以前Boros四腿套利挺复杂的,现在Pendle他们开源了一整套脚本,然后集成到前端了(链接在原推)
把前期准备做好之后,点两下就可以完成部署,完全傻瓜式操作了,感谢🙏
适合套利入门选手小资金实感一下相对稳定的25%-40%年化的中性套利。
1661582 粉丝
刚刚是什么被清算了么?
我的套保仓位和套利仓位疯狂报警,疯狂开仓平仓,不过两分钟就恢复了
1661582 粉丝
这两周Pendle新给了PT循环贷奖励,每层奖励2%,市场里目前比较稳的6x能提高12%,9x提高18%,算一算总账还是挺猛的,循环之后apr达60%以上,有在做PT的可以小量循环了。
另,循环贷有较高风险,需要监控底层异动,健康度等等,非高手谨慎尝试,建议仔细研读Pendle教学文档:https://docs.pendle.finance/cn/pendle-v2/AppGuide/PTLooping?_highlight=pt https://twitter.com/hongkongdoll/status/2090805823421534208/photo/1

1661582 粉丝
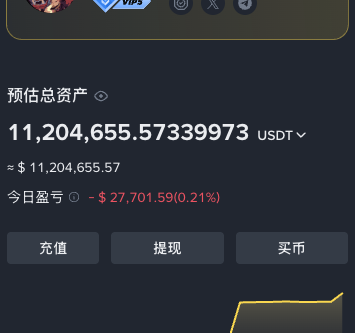
去年的巅峰截图😂
截完就一路狂泻 https://twitter.com/hongkongdoll/status/2090067855169781773/photo/1
1661582 粉丝
去年12月份我BN账号一度是V5
看了一下最近的活动
最近能直接回归体验V6俩月
V6相当于全交易费用最高2折
我先上为敬😎
另外V3现在走holder计划只需要1M + 100 BNB,相较以前2.5M已经降了不少,这两个月有比较大交易量计划的vip赶紧试试去申请体验直接v6,刻舟刻得准的话底部震荡也就这两个月了 https://twitter.com/hongkongdoll/status/2090065614123815169/photo/1